Utilidades
La Guía del Dueño para la Administración del Flujo de Caja
El manual completo: pronósticos, cobranza, pagos y la reunión semanal de caja.
Rentable en papel, sin dinero en el banco — lo escuchamos casi con esas palabras exactas de dueños de negocios que, por cualquier otra medida, están teniendo éxito. La presión de caja tiene mecánica: tiempos, cobranza, margen y visibilidad. Arregle la mecánica y el miedo se va con ella. Lo hemos hecho dentro de cientos de empresas.
Confidencial, de dueño a dueño y específico para sus números.
La presión de caja no aparece en los estados anuales. Aparece a las 6 a.m., en la brecha entre el saldo en la pantalla y los cheques que usted sabe que están por llegar.
Vale la pena descartar temprano dos vecinos de este problema. Si las pérdidas son reales y no solo cuestión de tiempos, empiece en negocio perdiendo dinero. Si la cuenta del banco está delgada porque cada trabajo retiene demasiado poco, la raíz es el margen, no los tiempos — y el tratamiento es distinto.
 Armando en el sitio
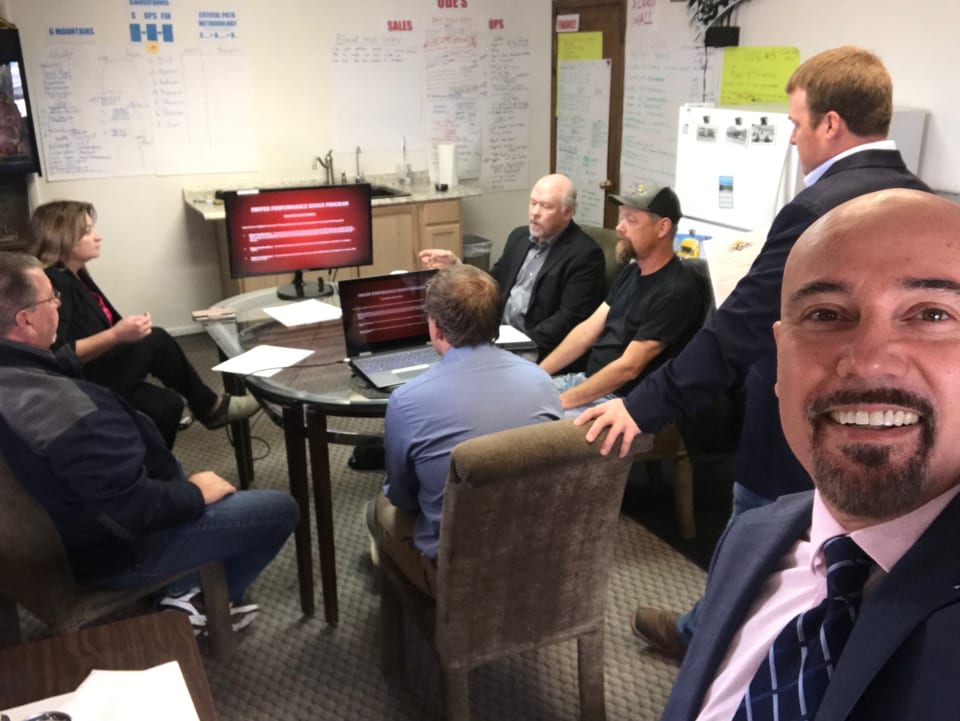
Armando presentando un programa de bonos para conductores al equipo de un cliente.
El primer entregable es una vista de caja a 13 semanas construida con sus cuentas por cobrar, cuentas por pagar y calendario de nómina reales — el mismo instrumento con el que abren nuestros proyectos de rescate. Las sorpresas se convierten en partidas que usted vio venir con un mes de anticipación, y eso cambia cada decisión que toma.
Después, el efectivo se administra con cadencia semanal: facturas enviadas el mismo día que termina el trabajo, cobranza trabajada con calendario en lugar de cuando la cosa se pone fea, plazos con proveedores negociados de manera deliberada. Lo instalamos como rutinas documentadas que su oficina ejecuta — en Northern Tier Transportation, el reporte de administración de caja corría junto a las reuniones gerenciales semanales como parte de un mismo proyecto.
La disciplina de tiempos administra la caja; solo el margen la crea. La solución duradera es la mejora de utilidades — costeo por trabajo, precios corregidos y fugas tapadas — para que cada trabajo deposite más de lo que drena y la presión deje de regenerarse cada mes.
“El monto de pérdidas de dinero y oportunidades desaprovechadas que el Sr. Juárez identificó en nuestra empresa sumó aproximadamente $847,000 — con una recuperación proyectada a lo largo de 12 meses.”
Cada trabajo nuevo compra mano de obra y materiales semanas antes de que su factura regrese, así que entre más ocupado el trimestre, más ancha la brecha entre el efectivo que sale y el que entra. Esperar no mantiene el problema quieto — ganar más trabajo hace más dura la semana de nómina, que es la versión más cruel del éxito que existe.
Una línea de crédito girada para cubrir un hueco recurrente no cierra el hueco — le agrega intereses, y gasta el colchón que usted querrá para una emergencia real. Endeudarse contra un problema de tiempos sin arreglar lo convierte poco a poco en un problema de deuda, que es mucho más difícil de revertir.
Descuentos ofrecidos solo para cobrar más rápido, trabajos que no convienen aceptados por el anticipo, cheques a proveedores calculados contra un depósito que esperaba que entrara — las decisiones tomadas desde un saldo bajo cuestan, una y otra vez, más que el hueco mismo. La vista a 13 semanas existe precisamente para que las decisiones se tomen con un mes de anticipación, con calma.
El manual completo: pronósticos, cobranza, pagos y la reunión semanal de caja.
Qué pagar, qué renegociar y las llamadas que hay que hacer antes del viernes.
La presión de caja muchas veces empieza aquí — las fugas de dinero que drenan la cuenta antes de que usted las vea.
Esa es nuestra garantía 2×1. Complete la breve solicitud y reciba una evaluación gratuita y sin compromiso con un consultor acreditado.